

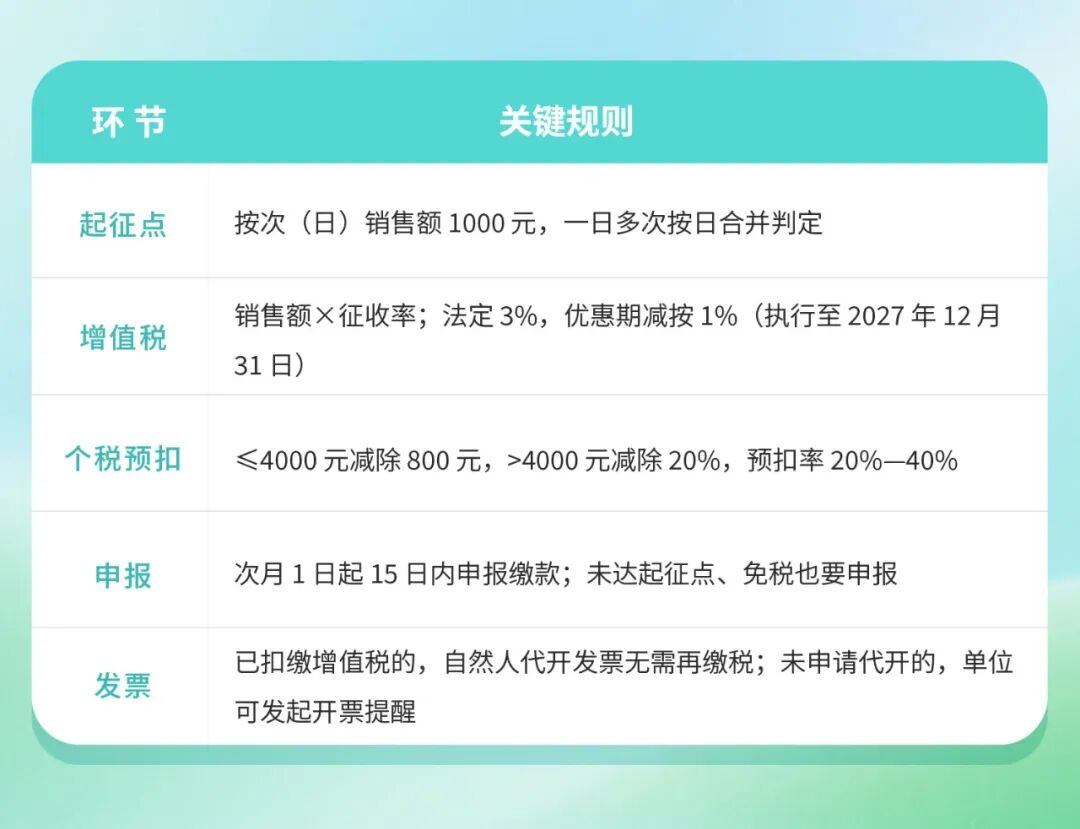
一笔5000元的顾问服务费,支付时间只差一个月,收款的外部顾问到手钱却少841.58元。 放在10月,按照原有模式,顾问自行代开发票、自行处理增值税,满足条件可享受增值税免税,直接足额收到5000元; 等到11月新规实施,这笔款项扣完增值税49.50元、个税792.08元,最终到手只有4158.42元。 很多人会误以为税是企业承担,其实不然:纳税义务人仍然是顾问,只是代扣代缴的责任落到了付款企业身上。这一重大调整,值得每一个HR、财务、业务负责人重视。 这篇文章讲三件事: 哪些钱要扣、怎么算、HR 现在该做什么,建议收藏,11 月发款前照着做。 《境内单位代扣代缴自然人增值税管理办法》(财政部 税务总局公告 2026 年第 28 号)自 2026 年 11 月 1 日施行,税务总局同步配套发布了新的扣缴申报表。 核心变化一句话:境内自然人提供研发、软件、设计、咨询、广播影视节目(作品)制作、文化、教育七类服务时,支付价款的境内单位即为增值税扣缴义务人——付款时代扣、按月申报。 自然人的税负规则没有改变,改变的是缴税渠道:从「个人自觉申报」变成「企业源头代扣」。 增值税代扣是本次新增,扣增值税的同时,还要一并扣城市维护建设税、教育费附加、地方教育附加;劳务报酬预扣个税则是老规矩。 两笔税性质不同、分别核算,规范顺序是:先算增值税,再以不含增值税的收入为基数预扣个税。此前不少企业按含税价算个税,个人没缴增值税反而多缴个税——新规把口径理正了。 以下为现行优惠期(2026—2027 年)一般口径,具体以主管税务机关答复为准。 算例(按优惠期 1%): 企业向个人顾问支付含税服务费 5000 元: 增值税=5000÷1.01×1%≈49.50 元; 个税=(5000−49.50)×80%×20%≈792.08 元; 实付 5000−49.50−792.08=4158.42 元; 附加税费按当地税率与优惠政策另算。 梳理支付台账: 把向个人支付的款项整体过一遍,收款人是自然人、业务属于七类服务的,全部纳入扣缴范围。 合同写清楚: 价款含税还是不含税、税费由谁承担、由谁申报、何时开票,白纸黑字写进合同,避免结算扯皮。 把住起征点: 按次(日)1000 元为界,一日内多次服务按日合并判定;不要拆分小额规避扣缴,一旦被认定规避,风险更大。 申报与留痕: 次月 15 日前用新申报表申报增值税及附加;保存自然人身份信息、交易与支付记录、优惠适用资料,并依法保密。 特殊场景应对: 自然人拒绝配合扣缴的,及时报告主管税务机关;个人通过互联网平台承接业务、由平台按规定代办申报的,不适用本办法(第十四条)——这也是评估灵活用工平台路径的政策依据。 新规把「个人漏缴」的隐患,部分转成了「企业扣缴不到位」的责任。 应扣未扣税款: 由税务机关追缴,并可处应扣未扣税款 50% 以上 3 倍以下罚款; 未按规定办理扣缴申报、不缴或少缴已扣税款: 追缴税款、加收滞纳金并面临罚款; 借用、冒用他人身份: 性质恶劣,可能触及更严重的法律责任。 对 HR 而言,合规不是成本,是确定性——宁可流程麻烦一点,也不要心存侥幸。 坑 1:“个人自己开票缴税就行” 11 月 1 日起,符合条件的交易由单位代扣。个人确已缴过税的,单位无需再扣,但要核实缴税凭证,而不是默认“他肯定自己报了”; 坑 2:“金额小就不用管” 未达起征点也要按规定申报;一日多次按日合并,别用拆分打擦边球; 坑 3:“用了平台就一了百了” 只有平台确实按规定代办增值税申报才不适用本办法;选合作平台要看合规能力,不能只比代发效率和费率。 判断是否属于七类服务 判断当次(日)是否达到 1000 元起征点 计算增值税与附加税费,以不含税收入预扣个税 次月 15 日前申报,并存好资料、做好保密 需要说明的是: 本文为一般性政策解读,优惠政策执行至 2027 年年底,后续细则和执行口径可能调整,具体以主管税务机关答复为准。 如果你的企业正大量向个人支付服务费,或想评估灵活用工平台的合规申报路径,欢迎留言或联系我们的顾问团队,帮你把账算清楚、把流程理顺。 关注【万古恒信】 持续获取最新政策、用工合规解读、企业降本增效干货助力企业规避用工风险、优化人力结构、合法严控用工成本。

 热门推荐

量身定制您的专属解决方案


 业务咨询
 员工服务
 官方微信


